


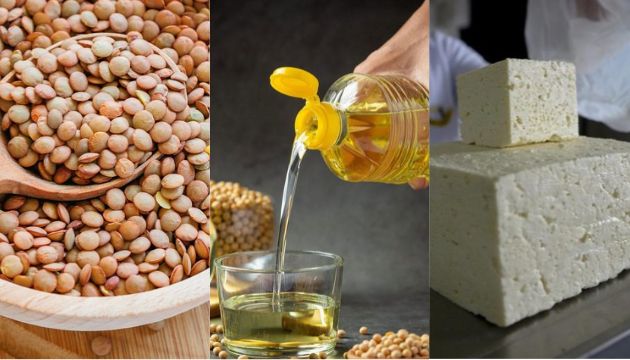
La iniciativa del Gobierno propone eliminar beneficios tributarios para varios alimentos de consumo cotidiano, que pasarían de una tarifa del 5% al 19% o dejarían de estar excluidos del impuesto. Los cambios previstos para 2028 podrían presionar el costo de la canasta familiar.
Los fríjoles, las lentejas, los garbanzos, el café, el azúcar refinada, las pastas alimenticias y algunos quesos figuran entre los productos que podrían encarecerse con la Ley de Rescate Económico presentada por el Gobierno del presidente Abelardo De la Espriella ante el Congreso de la República.
La iniciativa, radicada el 29 de octubre de 2026, plantea una reorganización de los beneficios tributarios y la ampliación de la base del impuesto al valor agregado (IVA), con el propósito de aumentar el recaudo y contribuir al saneamiento de las finanzas públicas.
Uno de los puntos más sensibles es la eliminación de la tarifa diferencial del 5% para determinados productos. De aprobarse el proyecto en los términos propuestos, algunos alimentos pasarían a pagar la tarifa general del 19% a partir del 1 de enero de 2028. La medida también alcanzaría productos que actualmente están excluidos o exentos del impuesto y que perderían esos beneficios.
Por ahora, se trata de una propuesta legislativa y no de una modificación tributaria vigente. Su alcance definitivo dependerá de la discusión y aprobación del Congreso.
¿Cuáles alimentos tendrían un IVA del 19%?
Entre los productos que actualmente tienen una tarifa diferencial del 5% y que pasarían al 19% se encuentran varios alimentos procesados y de consumo habitual.
La lista incluye:
Café tostado: uno de los productos de mayor consumo en los hogares colombianos.
Azúcar refinada: utilizada tanto en los hogares como en la industria alimentaria.
Aceites vegetales comestibles: empleados diariamente para preparar alimentos.
Pastas alimenticias: como espaguetis, fideos y otras variedades.
Chocolate de mesa: producto tradicional del desayuno colombiano.
Harina de trigo y determinados cereales procesados: utilizados en la elaboración de alimentos de consumo masivo.
El efecto de la modificación sería particularmente relevante para los consumidores que compran estos productos de manera frecuente, debido a que el impuesto se incorporaría al precio de venta en la medida en que sea trasladado al comprador.
A esta lista se suman alimentos que hoy tienen un tratamiento tributario diferente y que también podrían quedar gravados con la tarifa general del 19%, aunque no todos provienen del IVA del 5%.
Fríjoles, lentejas y garbanzos también perderían beneficios
Otro de los aspectos que genera preocupación es el tratamiento de las legumbres secas. El proyecto contempla retirar de la lista de bienes excluidos del IVA varios granos, entre ellos fríjoles, lentejas y garbanzos.
Actualmente, estos productos no causan IVA por su condición de bienes excluidos. Si la propuesta se aprueba sin modificaciones, pasarían a la tarifa general del 19% desde 2028.
La diferencia es importante: mientras los productos con tarifa del 5% experimentarían un incremento de 14 puntos porcentuales, los granos excluidos pasarían de no causar el impuesto a estar gravados con el 19%.
La medida también contempla cambios para el queso fresco, la cuajada y el requesón, que perderían el tratamiento de bienes exentos contemplado en la legislación actual y pasarían a estar sujetos a la tarifa general, según el articulado divulgado.
Asimismo, frutas y verduras frescas que actualmente están excluidas del impuesto podrían quedar gravadas, dependiendo de la clasificación específica contemplada en el proyecto.
La polémica por el tratamiento de los alimentos
La propuesta también ha abierto un debate sobre la coherencia de la política tributaria frente a los productos de la canasta familiar. Mientras algunas legumbres y quesos perderían beneficios, el salchichón, la butifarra y la mortadela conservarían la condición de bienes exentos, con una tarifa del 0% y derecho a devolución del IVA pagado en sus insumos, de acuerdo con el articulado divulgado.
Esta diferencia ha generado cuestionamientos sobre el impacto que podría tener la reforma en los hábitos de consumo y en el acceso de los hogares a alimentos con valor nutricional.
El debate se extiende a las frutas y verduras frescas, cuyo tratamiento tributario también cambiaría. Entre los productos señalados en los análisis del proyecto figuran el banano, la naranja, la piña, el aguacate, el mango, la papaya, las uvas, las manzanas, el tomate, la cebolla, la zanahoria y la lechuga.
No obstante, el articulado contempla excepciones y tratamientos diferenciados para determinados bienes, por lo que el efecto tributario debe evaluarse según la clasificación específica de cada producto.
¿Cuánto podrían subir los precios?
El paso de una tarifa del 5% al 19% representa un aumento de 14 puntos porcentuales en la tarifa del IVA. Sin embargo, esto no significa necesariamente que el precio final de cada alimento aumente exactamente un 14%.
El impacto dependerá de factores como el precio antes de impuestos, los costos de producción y distribución, el tratamiento del IVA pagado en los insumos y la proporción del gravamen que los comerciantes trasladen al consumidor.
En los productos que actualmente están excluidos, como los fríjoles y las lentejas, la incorporación del impuesto también podría repercutir en los precios finales. La magnitud de ese efecto dependerá de las condiciones de comercialización y de la aplicación definitiva de la norma.
Para los hogares de menores ingresos, el debate cobra especial importancia porque los alimentos representan una parte considerable del presupuesto familiar. Si el incremento tributario se traslada a los precios, las familias tendrían que destinar más recursos a la compra de productos habituales o ajustar sus decisiones de consumo.
Una reforma que todavía debe pasar por el Congreso
La modificación del IVA a los alimentos hace parte de un paquete más amplio con el que el Gobierno de Abelardo De la Espriella busca aumentar los ingresos fiscales y reducir el desequilibrio de las finanzas públicas.
Aunque el Ejecutivo ha defendido la iniciativa como una medida para evitar un deterioro mayor de la situación fiscal, los cambios propuestos en los impuestos al consumo podrían convertirse en uno de los puntos más controvertidos de la discusión legislativa.
El proyecto establece el 1 de enero de 2028 como fecha prevista para la entrada en vigor de varios de los cambios relacionados con los alimentos. Hasta que el Congreso adopte una decisión definitiva, las tarifas y condiciones tributarias actuales continúan vigentes.
La discusión estará centrada en determinar si el aumento del recaudo justifica ampliar los impuestos sobre productos de consumo cotidiano y cómo evitar que la reforma termine trasladando una carga desproporcionada a los hogares colombianos.
Noticia relacionada: https://elnorte.com.co/gobierno-radica-ley-de-rescate-fiscal-estos-son-los-impuestos-y-recortes-que-propone/

Más historias
Hambre y miseria trae la ley de rescate económico del Gobierno: CUT
‘Mujeres Todoterreno’: la alianza entre Ecosistemas del Dique y el Sena para transformar el empleo femenino en la infraestructura del Caribe
Ley de financiamiento desplomará ventas de vehículos: Aconauto