

El proyecto de ley del Presupuesto General de la Nación (PGN) para la vigencia fiscal de 2026 incluyó ingresos contingentes por valor de $26,3 billones, condicionados a la aprobación del proyecto de Ley de Financiamiento que fue radicado este lunes por el Ministerio de Hacienda.
Este proyecto de ley de financiamiento o reforma tributaria es el punto de partida de una senda de ajuste ordenada y sostenible, con el objetivo de restablecer el equilibrio entre ingresos y gastos del país a partir de 2028. La iniciativa también busca proteger y fortalecer la inversión pública en sectores estratégicos como infraestructura, educación, salud y transición energética, considerando la sostenibilidad fiscal como un requisito indispensable para un crecimiento económico sólido, equitativo y sostenible.
Medidas específicas y recaudo estimado para 2026
El Proyecto de Ley de Financiamiento busca generar fuentes adicionales de recursos por $26,3 billones para el año 2026, equivalentes al 1,4% del PIB. Estas medidas se centran en fortalecer el recaudo mediante la reducción gradual del gasto tributario, la corrección de externalidades negativas y la modificación del Estatuto Tributario.
Las medidas se agrupan en cuatro Títulos principales, con sus recaudos estimados para 2026:
Título I: Medidas orientadas a reducir el gasto tributario (Recaudo total estimado: $5.589 billones en 2026)
- Reducción del gasto tributario en IVA: Se espera un recaudo de $1.344 billones en 2026. Esto incluye la revisión de exclusiones y exenciones que no son progresivas ni eficientes.
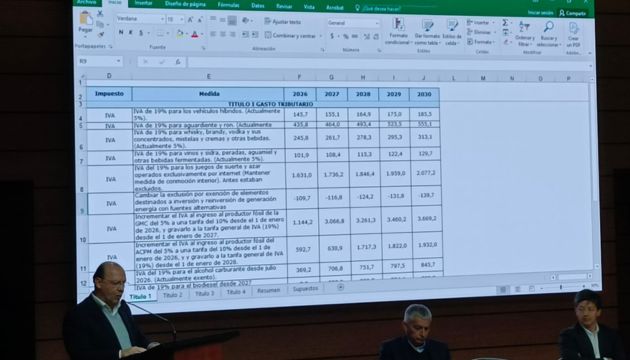
- IVA a vehículos híbridos: Se propone gravar los vehículos híbridos con la tarifa general del IVA del 19% (en lugar del 5% actual). Esta medida busca una distribución más equitativa de la carga fiscal y apoya la transición energética hacia tecnologías de cero emisiones. Se estima un recaudo de aproximadamente $146 mil millones para 2026.
- Servicios turísticos para no residentes: Se eliminará la exención del IVA para servicios turísticos prestados a no residentes y utilizados en Colombia, buscando centralizar el control en la Dian y garantizar el principio de neutralidad del IVA.
- Reducción del gasto tributario en Combustibles: Se espera un recaudo de $2.614 billones en 2026. Se eliminarán o modificarán tratamientos tributarios preferenciales para combustibles líquidos, los cuales no reflejan los costos sociales y ambientales de su uso.
-
-
- Incremento del IVA al ingreso al productor fósil de Gasolina Motor Corriente (GMC) al 10% desde 2026 y a la tarifa general del 19% desde 2027.
- Incremento del IVA al ingreso al productor fósil del Aceite Combustible Para Motores (ACPM) al 10% desde 2026 y a la tarifa general desde 2028.
- Gravamen con la tarifa general de IVA al alcohol carburante (mezcla con gasolina) desde el 1 de julio de 2026 y al biocombustible (mezcla con ACPM) desde el 1 de enero de 2027.
- Implementación del IVA plurifásico en la cadena de producción de la GMC, gravando el margen minorista con la tarifa general desde el 1 de enero de 2026.
-
- Reducción del gasto tributario en Juegos de suerte y azar: Se espera un recaudo de $1.631 billones en 2026. Se propone gravar con la tarifa general del 19% a los juegos de suerte y azar operados por internet, lo que elimina una distorsión en el mercado y genera ingresos tributarios sin impactos inflacionarios directos.
- Reducción del gasto tributario en Impuesto a la Renta de Personas Naturales: No se proyecta un recaudo para 2026, pero se esperan $2.235 billones en 2027. Esto incluye:
-
-
- Ajuste en renta exenta por dependientes: Eliminar el beneficio adicional de 72 UVT por dependiente para evitar la duplicidad de beneficios y la erosión de la base gravable.
- Eliminación del componente inflacionario de los rendimientos financieros: Simplificar el sistema tributario, reducir distorsiones y pérdidas de recaudo al eliminar este mecanismo que, en Colombia, se superpone con la actualización de la UVT.
-
Título II: Medidas en renta, patrimonio, ganancias ocasionales y consumo orientadas al equilibrio fiscal (Recaudo total estimado: $4.500 billones en 2026)
Impuesto a la Renta de Personas Naturales: Se espera un recaudo de $923 mil millones en 2026.
-
-
- Aumento de la tarifa para personas naturales: Elevar la tarifa marginal para rentas líquidas superiores a 1.700 UVT, alcanzando una tarifa máxima del 41% para contribuyentes con ingresos superiores a 31.000 UVT.
- Ganancias ocasionales rifas y apuestas: Incrementar la tarifa aplicable a las ganancias ocasionales provenientes de rifas, loterías, apuestas y similares al 30%, dado que se concentran en hogares de mayores ingresos y no comprometen el mínimo vital. Se estima un recaudo de $215 mil millones para 2026.
-
Personas Jurídicas: Se espera un recaudo de $1.308 billones en 2026.
-
-
- Igualar condiciones de la sobretasa de Carbón: Unificar las condiciones de la sobretasa del impuesto de renta para los sectores de carbón y petróleo, incluyendo la convergencia de tarifas y percentiles de activación, tras la declaración de inexequibilidad de la prohibición de deducción de regalías.
- Sobretasa a instituciones financieras: Incrementar la sobretasa aplicable a instituciones financieras del 5pp al 15pp adicionales sobre la tarifa general del impuesto sobre la renta y complementarios, y mantenerla de forma permanente para equilibrar la carga impositiva entre sectores. Se estima un recaudo adicional de $1,2 billones en 2026.
-
Impuesto al patrimonio: Se espera un recaudo de $2.269 billones en 2026. Se busca ampliar la base gravable del impuesto reduciendo el umbral de entrada de 72.000 UVT a 40.000 UVT, y creando nuevos umbrales con tarifas marginales progresivas (hasta 5% para patrimonios superiores a 2.000.000 UVT).
Título III: Medidas para el equilibrio fiscal enfocadas en el mejoramiento del medio ambiente, la salud pública y otras disposiciones (Recaudo total estimado: $9.846 billones en 2026)
Ambientales: Se espera un recaudo de $617 mil millones en 2026.
-
-
- Impuesto al carbono: Incrementar la tarifa del impuesto al carbono a $40.000 por tonelada de CO₂eq, con una aplicación gradual para el carbón (40% en 2026, 60% en 2027, 80% en 2028 y 100% en 2029). También, reducir el mecanismo de no causación del 50% a un máximo del 30% del impuesto, buscando mayor efectividad en la reducción de emisiones y alineación con metas climáticas.
-
Externos: Se espera un recaudo de $640 mil millones en 2026.
-
-
- Importaciones de bajo costo – minimis: Derogar la exención de IVA para la importación de productos de bajo costo (inferiores a USD $200). Esta medida busca eliminar las distorsiones negativas sobre el comercio local generadas por el auge del retail digital. Se estima un recaudo de $640 mil millones para 2026.
-
Minero-energético: Se espera un recaudo de $869 mil millones en 2026.
-
-
- Impuesto especial del sector de extracción de petróleo crudo y carbón: Extender este impuesto del 1% al valor FOB (en exportaciones) o al valor de la factura (en ventas nacionales) para el carbón y petróleo. Se aplicaría solo a personas naturales o jurídicas con renta líquida ordinaria igual o superior a 50.000 UVT. Se espera un recaudo de $869 mil millones en 2026.
-
Consumo (incluye alcohol y tabaco): Se espera un recaudo de $7.832 billones en 2026.
-
-
- Impuesto nacional al consumo: Incrementar las tarifas del impuesto al consumo, elevando la tarifa máxima del 16% al 19% para bienes de “lujo”, para lograr coherencia con la estructura tarifaria del IVA. Se estima un recaudo de $110 mil millones para 2026.
- Impuesto al consumo para servicios de esparcimiento, culturales y deportivos: Gravar estos servicios con una tarifa del impuesto al consumo del 19% para entradas que superen los $500.000. Esto, al beneficiar principalmente a hogares de altos ingresos, se considera una medida equitativa y con bajo impacto en la población vulnerable. Se estima un recaudo de $110 mil millones en 2026.
- Impuesto al consumo e impuesto al valor agregado de bebidas alcohólicas: Simplificar el impuesto al consumo unificándolo (con un componente ad valorem del 30% y una tarifa específica de $1.000 por grado alcohólico por litro, actualizada anualmente con IPC + 4pp), y establecer la tarifa de IVA para licores en 19%. Estas medidas buscan corregir externalidades negativas en salud y generar recursos fiscales. Se esperan recaudos adicionales de $784 mil millones por IVA y $6,5 billones por impuesto al consumo en 2026.
- Impuesto al consumo de productos de tabaco, sus derivados, sucedáneos o imitadores: Aplicar impuestos a todos los productos de tabaco, vapeadores y cigarrillos electrónicos (10% ad valorem para presentación sólida, 30% para líquida, y un impuesto específico incrementado). Estas medidas buscan desincentivar el consumo y proteger la salud pública. Se estima un recaudo adicional de $1.071 mil millones para 2026.
-
Bono fiscal generación FNCE: Generaría una reducción de ingresos de $306 mil millones en 2026. Se propone la creación de un Bono de Transición Energética negociable, que permite deducir el 50% de la inversión en proyectos de generación de energía a partir de fuentes no convencionales.
Otros: Se espera un recaudo de $195 mil millones en 2026.
Título IV: Medidas orientadas al mejoramiento del recaudo, control y procedimiento del sistema tributario (Recaudo total estimado: $6.350 billones en 2026) Estas medidas buscan garantizar un mejor control a la evasión, la elusión y la informalidad, y dotar a la administración tributaria de herramientas modernas. Incluyen:
-
- Fortalecimiento de la Dian y agentes de retención: Grandes contribuyentes actuarán como agentes de retención del IVA al contratar con no residentes.
- Reconocimiento oportuno de deducciones e impuestos descontables: Solo se reconocerán al momento de ocurrencia del hecho económico.
- Determinación de la renta y ajustes patrimoniales: Se amplía el alcance de la renta por comparación patrimonial.
- Regulación de activos digitales: Establecer un régimen tributario específico para estos activos.
- Precios de transferencia y convenios internacionales: Ajustar normas para combatir la erosión de la base gravable y el traslado artificial de beneficios.
- Transparencia e intercambio de información internacional: Fortalecer las facultades de la DIAN para exigir información.
- Unificación de la periodicidad del IVA: Establecer un régimen bimestral aplicable a todos los responsables para simplificar el sistema.
- Incentivo a la bancarización y la factura electrónica: Elevar transitoriamente el porcentaje deducible de compras pagadas y facturadas electrónicamente.
- Régimen sancionatorio y facturación: Ajustar sanciones por irregularidades en facturación electrónica y permitir la subsanación voluntaria.
- Mecanismos transitorios de normalización y conciliación: Reducción de sanciones e intereses moratorios, conciliación en controversias contencioso-administrativas, y un impuesto de normalización tributaria con tarifa del 15% para activos omitidos/subvalorados.
Impactos macroeconómicos y sociales esperados
De acuerdo con el Gobierno Nacional, la aprobación de esta Ley de Financiamiento, con el recaudo destinado a inversión pública, se proyecta con impactos macroeconómicos positivos. En comparación con un escenario de recortes en inversión pública, se espera un crecimiento del PIB real 0,17pp superior en promedio para los próximos 10 años (2026-2036). Las presiones inflacionarias transitorias de algunos impuestos se compensarían con el aumento de la productividad a mediano plazo. Además, se estima una reducción de la relación deuda pública a PIB en cerca de 1pp adicional a 2036.
En el ámbito social, aunque algunos impuestos indirectos (bebidas alcohólicas y tabaco) podrían generar un ligero incremento de 0,3pp en la pobreza monetaria, este efecto se verá más que compensado por la continuidad de los programas de transferencias sociales y ayudas institucionales, que se proyecta reducirán la pobreza monetaria en 2,3pp. Las medidas dirigidas al Impuesto sobre la Renta de Personas Naturales y al Impuesto al Patrimonio, que gravan a los segmentos de mayores ingresos, buscan reforzar la equidad vertical del sistema tributario y, en conjunto, se espera que el impacto neto sobre la desigualdad (medida por el coeficiente de Gini) sea neutral.
Más historias
Barranquilla registró 25 homicidios en octubre, la misma cifra del año pasado
Elecciones en EE. UU.: AmCham advierte que el Congreso definirá margen de maniobra de Trump frente a Colombia
“O nos salvamos o nos jodemos”: Gobierno defiende la reforma tributaria